Guía · 8 min
Por qué las casas móviles reprueban la inspección de cimiento FHA en Florida, y cómo se arregla
Por qué el banco pide la carta del ingeniero para una casa móvil, qué hace que una casa en Florida no pase la inspección, y en qué orden arreglarlo para no perder la fecha de cierre.
29 de septiembre de 2026 · Actualizado
Si alguien compra una casa móvil con préstamo FHA, VA o la mayoría de préstamos convencionales, el banco va a pedir un documento que sorprende a muchos vendedores: la certificación del cimiento firmada y sellada por un ingeniero con licencia. Sin ella el préstamo no sale y la fecha de cierre se corre.
Qué es la certificación de cimiento
Es una carta de un ingeniero con licencia de Florida que dice que la casa está sobre un cimiento permanente que cumple la guía de cimientos permanentes de HUD (HUD 4930.3G). El ingeniero visita la casa, revisa por debajo y verifica los piers, el anclaje y los estabilizadores. Solo un ingeniero la puede firmar. Ni el instalador, ni un inspector de casas, ni el vendedor.
Primero, revisa si la casa puede calificar
Antes de gastar en reparaciones, contesta tres preguntas. Un no en cualquiera cambia el plan.
- ¿La casa se construyó después del 15 de junio de 1976 y tiene etiqueta HUD? Las anteriores no califican para FHA, VA, Fannie Mae ni Freddie Mac.
- ¿La han movido alguna vez de su primer lugar? FHA, Fannie Mae y Freddie Mac no financian una casa que se movió después de su instalación original.
- ¿La casa y el terreno están titulados juntos como una sola propiedad? El préstamo hipotecario lo necesita así. Las casas en lote rentado de parque normalmente usan otro tipo de préstamo.
Lo que más falla en la inspección en Florida
- Piers rajados, inclinados, hundidos o sin base, casi siempre después de años de lluvia y suelo arenoso.
- Separación o altura de los piers fuera de lo que permite el manual del fabricante.
- Una casa que se asentó y quedó desnivelada: pisos inclinados y puertas que se traban.
- Anclajes y correas oxidados, flojos, sueltos o que faltan.
- Falta el sistema de estabilización lateral o longitudinal que el ingeniero espera.
- La lanza, los ejes o las llantas siguen puestos. Todos los programas de préstamo exigen quitarlos.
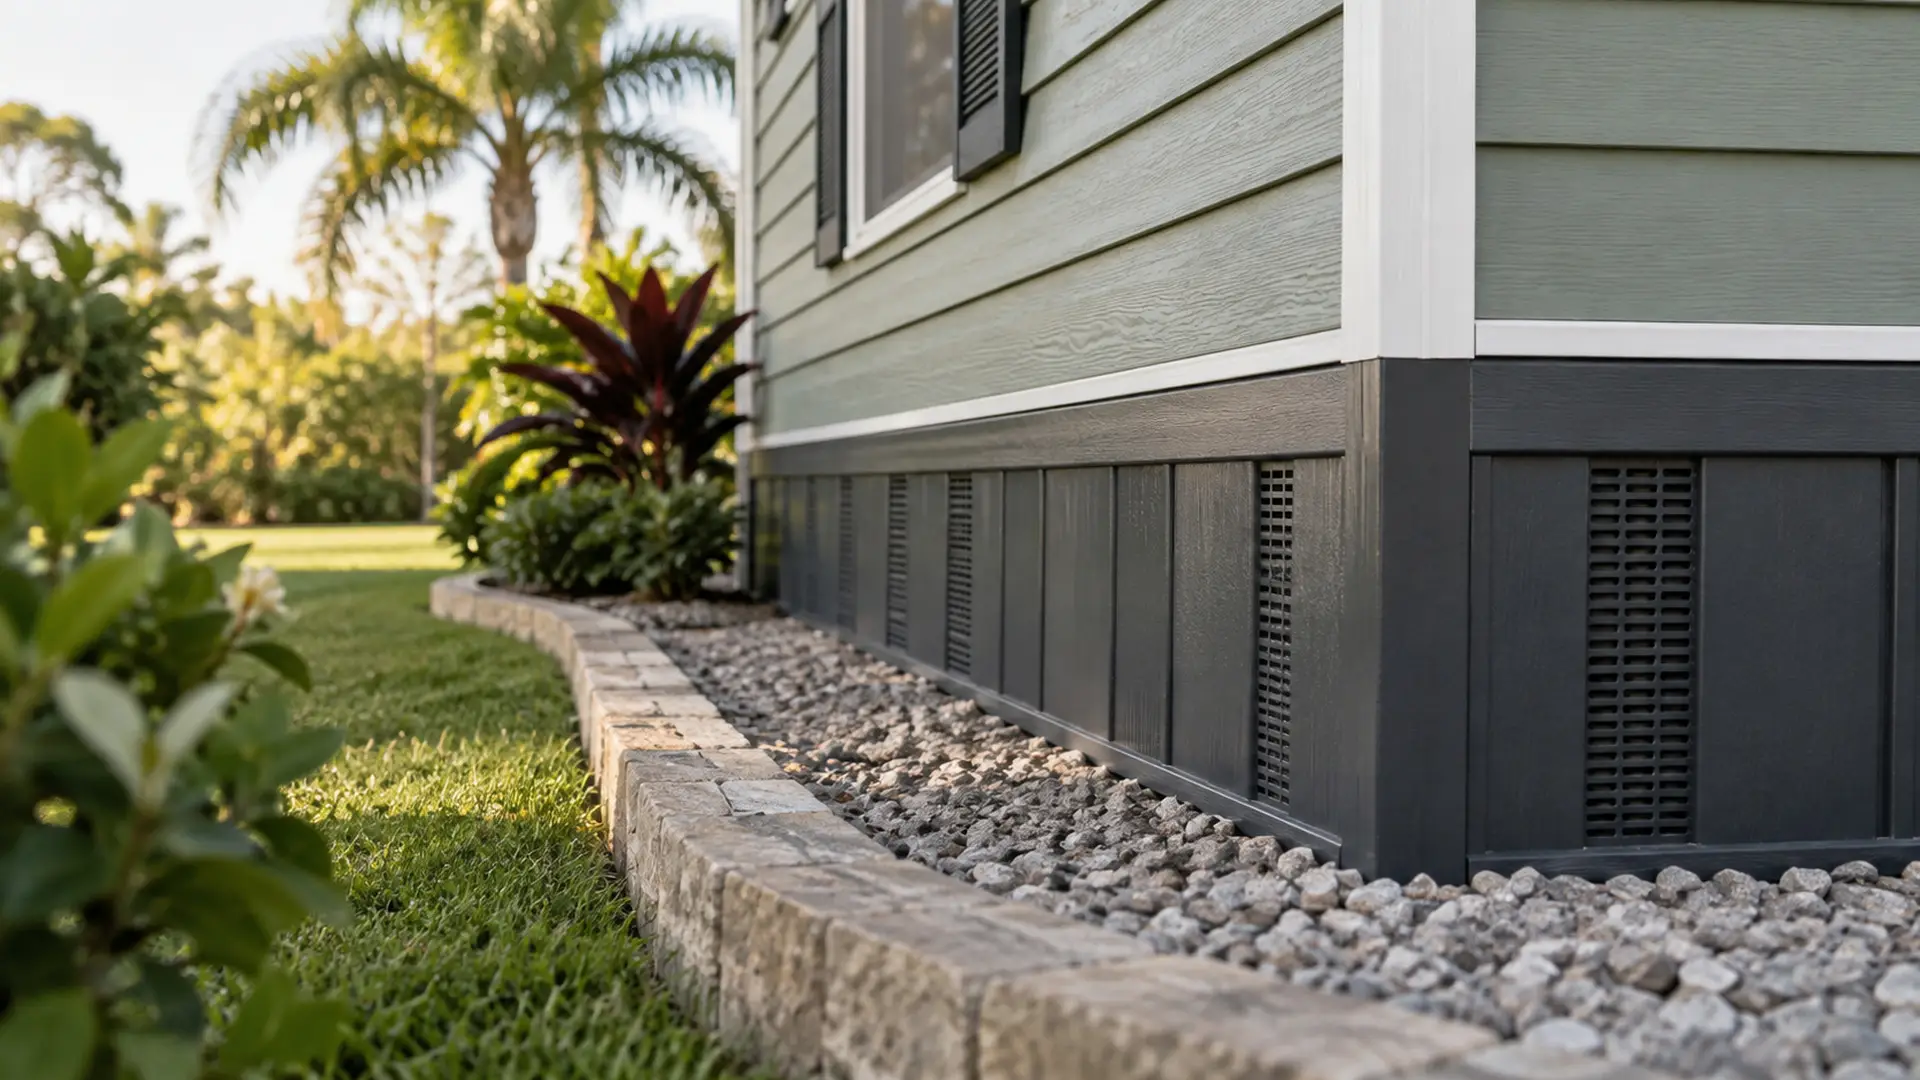
- Skirting sin la ventilación correcta.
La lista detallada: lo que se mide
Esto es lo que revisan el inspector y el ingeniero, con los números de las normas federales de instalación de HUD y de las reglas de FHA para casas manufacturadas. El banco, el ingeniero y el condado pueden pedir más, y también aplican las reglas de instalación de Florida, así que úsala para encontrar problemas temprano, no como la última palabra.
| Lo que revisan | Lo que pasa |
|---|---|
| Edad de la casa | Construida después del 15 de junio de 1976, con la etiqueta HUD por fuera y la placa de datos por dentro. |
| Tamaño | Por lo menos 400 pies cuadrados de piso. |
| Dónde ha estado | En su primer lugar de instalación. Una casa que se movió desde otro lugar normalmente no califica para FHA; pregúntale al banco antes de comprar. |
| Casa y terreno | Se venden juntos y quedan titulados y pagan impuestos como propiedad real. |
| Lanza, ejes y llantas | Todo retirado. |
| Piers de menos de 36 pulgadas | Se permiten bloques de concreto sencillos de 8 x 8 x 16 pulgadas. |
| Piers de 36 a 67 pulgadas, y piers de esquina de más de tres bloques | Bloques de concreto dobles y entrelazados. |
| Piers de más de 67 pulgadas | Diseñados por un ingeniero o arquitecto con licencia. |
| Cimiento | Un cimiento permanente según la guía de cimientos de HUD, certificado por escrito por un ingeniero con licencia. |
| Skirting | Continuo y permanente, sujeto a la casa por todo el alrededor. |
| Respiraderos del skirting | Por lo menos 1 pie cuadrado de respiradero por cada 150 pies cuadrados de piso, o 1 por cada 1,500 si hay barrera de vapor de 6 mil en el suelo, en por lo menos dos lados opuestos. |
| Drenaje | El terreno baja alejándose de la casa por lo menos media pulgada por pie en los primeros 10 pies. Sin agua estancada debajo de la casa. |
| Inundación | El terreno terminado debajo de la casa a la altura de la inundación de 100 años o más arriba. |
El orden que ahorra tiempo
- Filtra la casa con las tres preguntas de arriba.
- Pide un diagnóstico a un instalador de casas móviles con licencia que sepa qué revisa el ingeniero.
- Haz las correcciones con permiso del condado: nivel, piers, anclajes, estabilizadores, retiro de lanza y ejes.
- Que el ingeniero inspeccione el cimiento ya corregido y emita la carta sellada.
- Mándale al banco la carpeta: permiso cerrado, fotos de antes y después, constancia del instalador y carta del ingeniero.
Llamar primero al ingeniero, antes de reparar, muchas veces significa pagar dos visitas: una para reprobar la casa y otra para aprobarla. Arreglar primero e inspeccionar una sola vez es más rápido y más barato.
¿Sirve una certificación vieja?
Muchas veces sí, si el cimiento no se cambió ni se dañó desde que se emitió. Una remodelación que agrega cuartos, un porche pegado a la casa o cambios estructurales normalmente hacen que el tasador o el banco pidan una nueva. Por eso muchas casas remodeladas para revender necesitan certificación nueva aunque exista una carta de una venta anterior.
Preguntas frecuentes
¿Quién firma la certificación de cimiento de una casa móvil?+
Un ingeniero con licencia de Florida. El instalador hace el trabajo de corrección, pero solo el ingeniero puede firmar y sellar la certificación.
¿Una casa móvil que se movió puede tener préstamo FHA?+
No. FHA, Fannie Mae y Freddie Mac no financian una casa móvil que se movió después de su instalación original. Puede funcionar de contado o con préstamo personal (chattel).
¿Cuánto tarda el proceso?+
Depende de las reparaciones, del permiso del condado y de la agenda del ingeniero. Muchas casas quedan listas en una a tres semanas, así que conviene empezar en cuanto el comprador escoge su banco.
Revisa tus anclajes antes de la temporada
Cotización el mismo día para inspección, certificación o retrofit de anclajes. Con los papeles que pide tu aseguradora.